Pay4 min read
আয়কর ২০২৬-২৭: চাকরিজীবীর বেতনে কত কর দিতে হবে
নতুন করমুক্ত সীমা ৪ লাখ টাকা, বেতনের এক-তৃতীয়াংশ করমুক্ত, তারপর ধাপে ধাপে কর। উদাহরণসহ সহজ ভাষায় পুরো হিসাব, আর নিজের কর বের করার ক্যালকুলেটর।
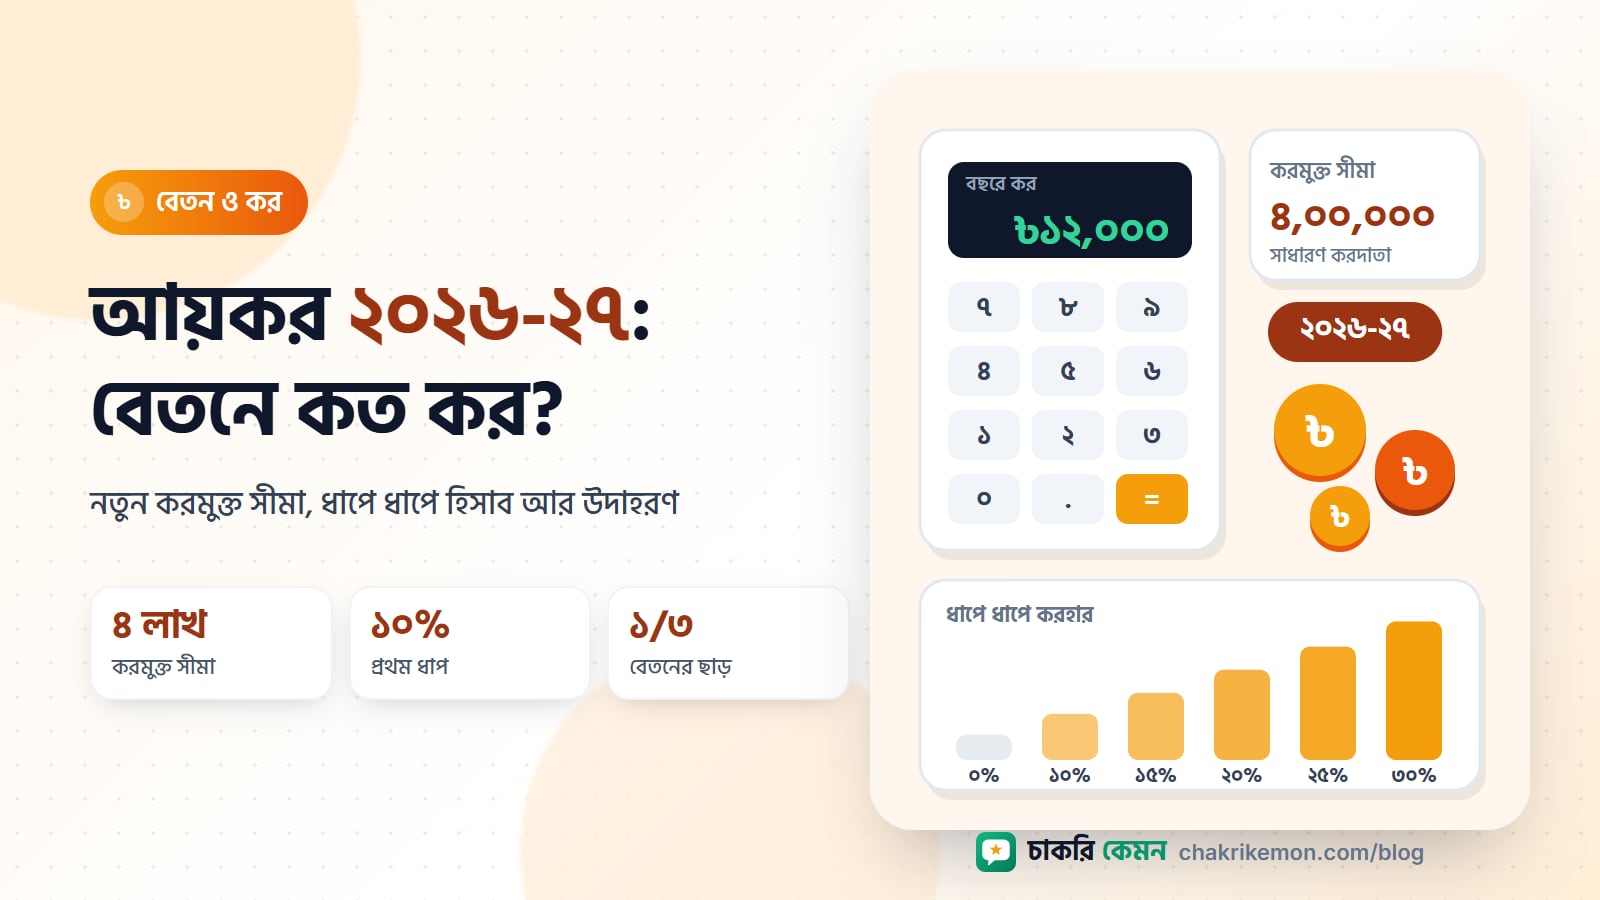
প্রতি বছর বাজেটের পর চাকরিজীবীদের সবচেয়ে বড় প্রশ্ন একটাই: এ বছর আমার বেতন থেকে কত কর কাটবে? ২০২৬-২৭ আয়বর্ষে (জুলাই ২০২৬ থেকে জুন ২০২৭) করমুক্ত আয়সীমা বেড়েছে, আর সবচেয়ে নিচের ৫% ধাপটা আর নেই। এই লেখায় ধাপে ধাপে দেখাব কর কীভাবে হিসাব হয়, তারপর দুটো উদাহরণ। নিজের অঙ্ক বসিয়ে সরাসরি দেখতে চাইলে আয়কর ক্যালকুলেটর ব্যবহার করুন।
২০২৬-২৭ আয়বর্ষে কী বদলেছে
অর্থ আইন ২০২৬ সংসদে পাস হয়েছে ২৯ জুন ২০২৬। চাকরিজীবীদের জন্য মূল পরিবর্তন:
- সাধারণ করদাতার করমুক্ত আয়সীমা ৪,০০,০০০ টাকা। বাজেট প্রস্তাবে ৩,৭৫,০০০ ছিল, পাসের সময় বাড়িয়ে ৪ লাখ করা হয়েছে।
- নারী ও ৬৫ বছর বা তার বেশি বয়সীদের সীমা ৪,৫০,০০০ টাকা, প্রতিবন্ধী ব্যক্তি ও তৃতীয় লিঙ্গের করদাতাদের ৫,২৫,০০০ টাকা, যুদ্ধাহত গেজেটভুক্ত মুক্তিযোদ্ধা ও জুলাই যোদ্ধাদের ৫,৫০,০০০ টাকা।
- সীমার পরের প্রথম ধাপ এখন সরাসরি ১০%। আগের ৫% ধাপ বাদ দেওয়া হয়েছে।
- একই আইনে পরের বছরগুলোর সীমাও বলা আছে: ২০২৮-২৯ আর ২০২৯-৩০ সালে ৪,৫০,০০০, আর ২০৩০-৩১ সালে ৫,০০,০০০ টাকা।
ধাপ ১: বছরে মোট বেতন আয় বের করুন
মাসিক মোট বেতনকে (মূল বেতন আর সব ভাতা মিলিয়ে) ১২ দিয়ে গুণ করুন, তারপর বছরের উৎসব বোনাস যোগ করুন। বাড়িভাড়া, চিকিৎসা, যাতায়াত, সব ভাতাই বেতন আয়ের অংশ। অফিস যদি প্রভিডেন্ট ফান্ডে নিজের অংশ জমা দেয়, সেটা কীভাবে ধরা হবে তা ফান্ডটি অনুমোদিত কি না তার ওপর নির্ভর করে; আপনার হিসাব বিভাগের কাছে জেনে নিন।
ধাপ ২: করমুক্ত অংশ বাদ দিন
আয়কর আইন ২০২৩ অনুযায়ী বেতন আয়ের এক-তৃতীয়াংশ অথবা ৪,৫০,০০০ টাকা, যেটা কম, করমুক্ত। আলাদা করে বাড়িভাড়া বা চিকিৎসা ভাতার ছাড় আর নেই, সব এই একটা ছাড়ের ভেতরে। বছরে বেতন ১৩,৫০,০০০ টাকার কম হলে পুরো এক-তৃতীয়াংশই বাদ যায়; এর বেশি হলে বাদ যায় ঠিক ৪,৫০,০০০ টাকা।
বাকি অংশের সঙ্গে অন্য করযোগ্য আয় (যেমন বাড়িভাড়া বা ব্যবসার আয়) যোগ করলে পাওয়া যায় করযোগ্য আয়।
ধাপ ৩: ধাপে ধাপে কর বসান
করযোগ্য আয়ের প্রথম অংশ, অর্থাৎ আপনার করমুক্ত সীমা, এর ওপর কোনো কর নেই। তার ওপরের অংশে:
- পরের ৩,০০,০০০ টাকায় ১০%
- পরের ৪,০০,০০০ টাকায় ১৫%
- পরের ৫,০০,০০০ টাকায় ২০%
- পরের ২০,০০,০০০ টাকায় ২৫%
- বাকি আয়ে ৩০%
মনে রাখবেন, হার পুরো আয়ের ওপর বসে না। শুধু যে অংশ যে ধাপে পড়ে, সেই অংশে সেই ধাপের হার। তাই বেতন বাড়লে "উঁচু ধাপে উঠে হাতে কম পাব" এমন হয় না।
ধাপ ৪: ন্যূনতম কর দেখুন
করযোগ্য আয় করমুক্ত সীমা পেরোলে, হিসাবে কর যত কমই আসুক, অন্তত ন্যূনতম কর দিতে হয়: ঢাকা ও চট্টগ্রাম সিটি কর্পোরেশন এলাকায় ৫,০০০ টাকা, অন্য সিটি কর্পোরেশনে ৪,০০০ টাকা, আর সিটি কর্পোরেশনের বাইরে ৩,০০০ টাকা।
উদাহরণ ১: মাসে ৬০,০০০ টাকা বেতন
ধরা যাক মাসিক মোট বেতন ৬০,০০০ টাকা, মূল বেতন ৩০,০০০, আর বছরে দুটো উৎসব বোনাস।
- বছরে বেতন আয়: ৬০,০০০ × ১২ + ৩০,০০০ × ২ = ৭,৮০,০০০ টাকা
- করমুক্ত অংশ: ৭,৮০,০০০ এর এক-তৃতীয়াংশ = ২,৬০,০০০ টাকা
- করযোগ্য আয়: ৫,২০,০০০ টাকা
- করমুক্ত সীমা ৪,০০,০০০ বাদে বাকি ১,২০,০০০ টাকা পড়ে ১০% ধাপে, কর ১২,০০০ টাকা
অর্থাৎ বছরে কর ১২,০০০ টাকা, মাসে গড়ে ১,০০০ টাকা। বিনিয়োগ রেয়াত থাকলে আরও কম হতে পারে।
উদাহরণ ২: মাসে ৩৫,০০০ টাকা বেতন
মাসিক মোট ৩৫,০০০, মূল ১৭,৫০০, দুটো বোনাস। বছরে বেতন আয় ৪,৫৫,০০০ টাকা, এক-তৃতীয়াংশ বাদ দিলে করযোগ্য আয় ৩,০৩,৩৩৩ টাকা। এটা ৪ লাখের নিচে, তাই কোনো আয়কর নেই। তবে কর না থাকলেও কিছু ক্ষেত্রে রিটার্ন জমা দেওয়া বাধ্যতামূলক, যেমন টিআইএন থাকলে। সে বিষয়ে বিস্তারিত পাবেন অনলাইনে রিটার্ন জমার গাইডে।
বিনিয়োগ করলে কর কমে
সঞ্চয়পত্র, ডিপিএস, জীবনবিমার প্রিমিয়াম, অনুমোদিত প্রভিডেন্ট ফান্ডে নিজের চাঁদা ইত্যাদিতে বিনিয়োগ করলে হিসাব করা করের ওপর রেয়াত পাওয়া যায়। রেয়াতের হার আর সর্বোচ্চ সীমা নিয়ে বিভিন্ন সূত্রে ভিন্ন তথ্য পাওয়া যায়, তাই রিটার্ন জমার সময় NBR-এর সর্বশেষ নির্দেশনা মিলিয়ে নিন। মূল কথা হলো, বছরের শুরুতেই পরিকল্পনা করলে বছরের শেষে কর কম দিতে হয়।
অফিস প্রতি মাসে যে কর কাটে
বেশিরভাগ প্রতিষ্ঠান বছরের আনুমানিক কর ১২ ভাগ করে প্রতি মাসের বেতন থেকে কেটে রাখে। এটাকে উৎসে কর কর্তন বলে। কেন কাটে আর ভুল হলে কী করবেন, তা বিস্তারিত আছে বেতন থেকে উৎসে কর কাটার লেখায়। বেতনের স্লিপে কোন লাইনে কী লেখা থাকে, সেটা বুঝতে পড়ুন গ্রস আর নেট বেতনের পার্থক্য।
অফার নেওয়ার আগে হাতে পাওয়া বেতন হিসাব করুন
নতুন অফারে "মাসে ৭০ হাজার" শুনে খুশি হওয়ার আগে কর আর প্রভিডেন্ট ফান্ড কেটে হাতে কত থাকবে, তা হিসাব করে নিন। একই পদে অন্য প্রতিষ্ঠান কত দেয়, সেটা দেখতে পারেন কর্মীদের দেওয়া বেতনের তথ্যে। আর আপনি নিজে আপনার বেতন জানালে অন্যরাও উপকৃত হবেন; নাম প্রকাশ হয় না।
এই লেখা সাধারণ ধারণা দেওয়ার জন্য, কর বা আইনি পরামর্শ নয়। ব্যক্তিগত অবস্থায় হিসাব বদলাতে পারে; জটিল ক্ষেত্রে একজন কর আইনজীবীর পরামর্শ নিন।
Frequently asked questions
২০২৬-২৭ আয়বর্ষে করমুক্ত আয়সীমা কত?
সাধারণ করদাতার জন্য ৪,০০,০০০ টাকা। নারী ও ৬৫ বছরের বেশি বয়সীদের ৪,৫০,০০০, প্রতিবন্ধী ব্যক্তি ও তৃতীয় লিঙ্গের করদাতাদের ৫,২৫,০০০, আর যুদ্ধাহত গেজেটভুক্ত মুক্তিযোদ্ধা ও জুলাই যোদ্ধাদের ৫,৫০,০০০ টাকা।
মাসে কত টাকা বেতন হলে আয়কর দিতে হয়?
দুটো উৎসব বোনাস (প্রতিটি মূল বেতনের সমান, মূল বেতন মোট বেতনের অর্ধেক) ধরলে, সাধারণ করদাতার মাসিক মোট বেতন মোটামুটি ৪৬,০০০ টাকার বেশি হলে কর আসতে শুরু করে। নিজের অঙ্কে দেখতে ক্যালকুলেটর ব্যবহার করুন।
বাড়িভাড়া ভাতা কি আলাদা করে করমুক্ত?
না। আয়কর আইন ২০২৩ থেকে বাড়িভাড়া, চিকিৎসা আর যাতায়াত ভাতার আলাদা ছাড় নেই। পুরো বেতন আয়ের এক-তৃতীয়াংশ অথবা ৪,৫০,০০০ টাকা, যেটা কম, একসঙ্গে করমুক্ত।
বেতন বাড়লে কি উঁচু ধাপে উঠে হাতে কম টাকা পাব?
না। প্রতিটি ধাপের হার শুধু সেই ধাপে পড়া অংশের ওপর বসে। বেতন বাড়লে কর কিছুটা বাড়ে, কিন্তু হাতে পাওয়া টাকা সবসময় আগের চেয়ে বেশি থাকে।
Check before you join
See what employees say about the employer you are applying to — or write about your own workplace to help someone else.
Keep reading
Pay3 min read
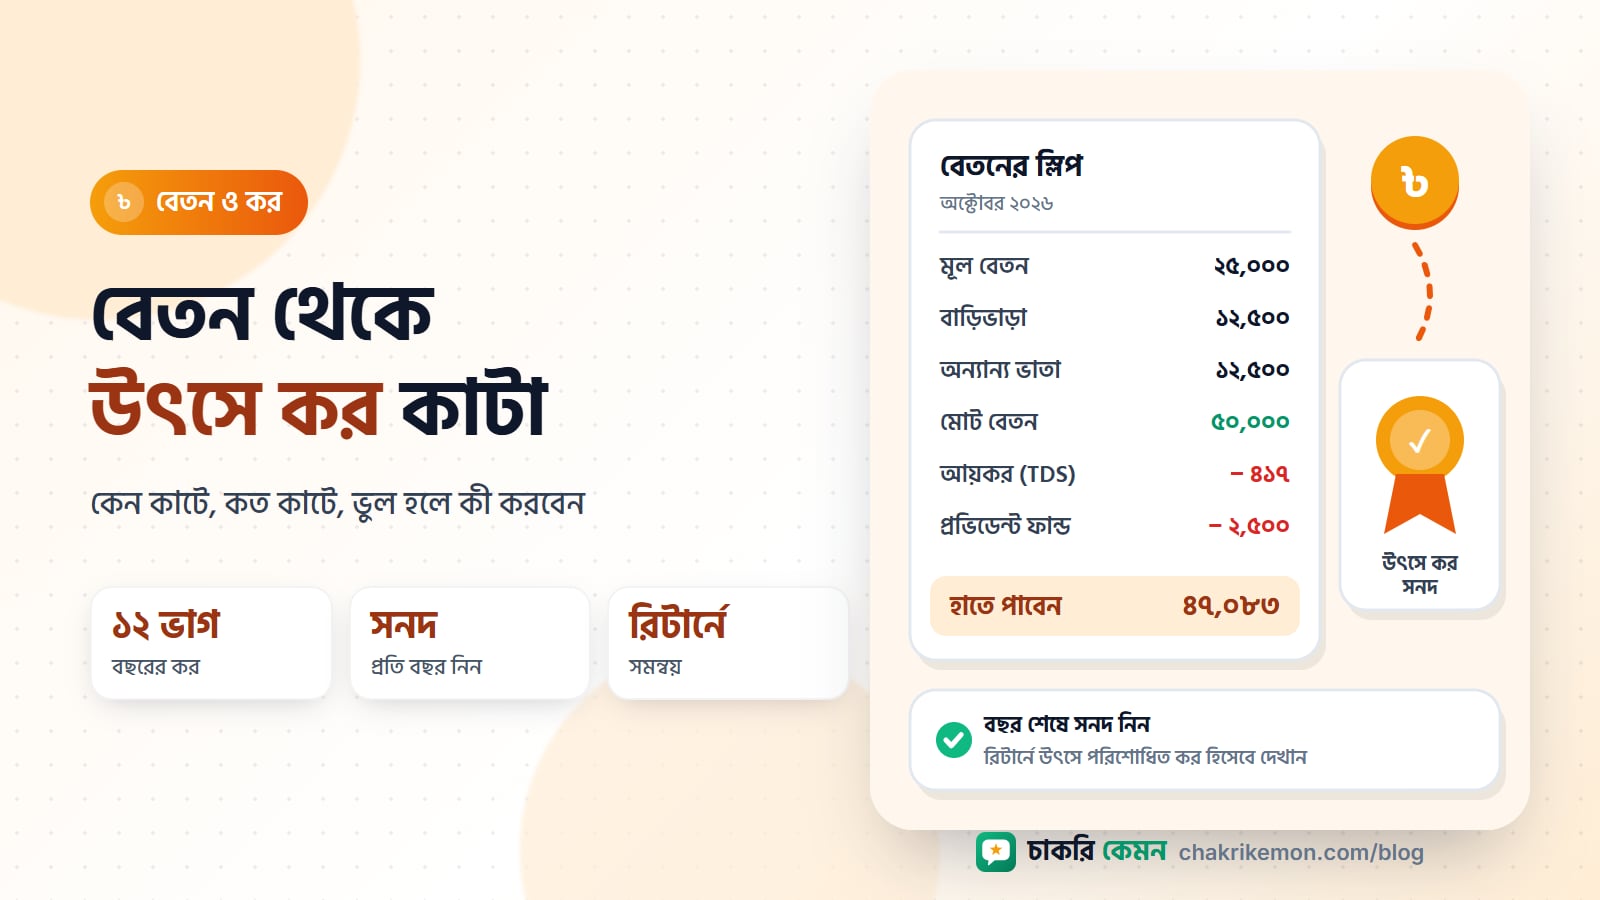
বেতন থেকে উৎসে কর কাটা (TDS): কেন কাটে, কত কাটে, ভুল হলে কী করবেন
প্রতি মাসে বেতনের স্লিপে "আয়কর" লেখা একটা কাটা দেখেন? অফিস কেন এটা কাটে, কীভাবে অঙ্কটা ঠিক হয়, আর বেশি কাটলে কীভাবে ফেরত বা সমন্বয় পাবেন, সহজ ভাষায়।
Pay3 min read
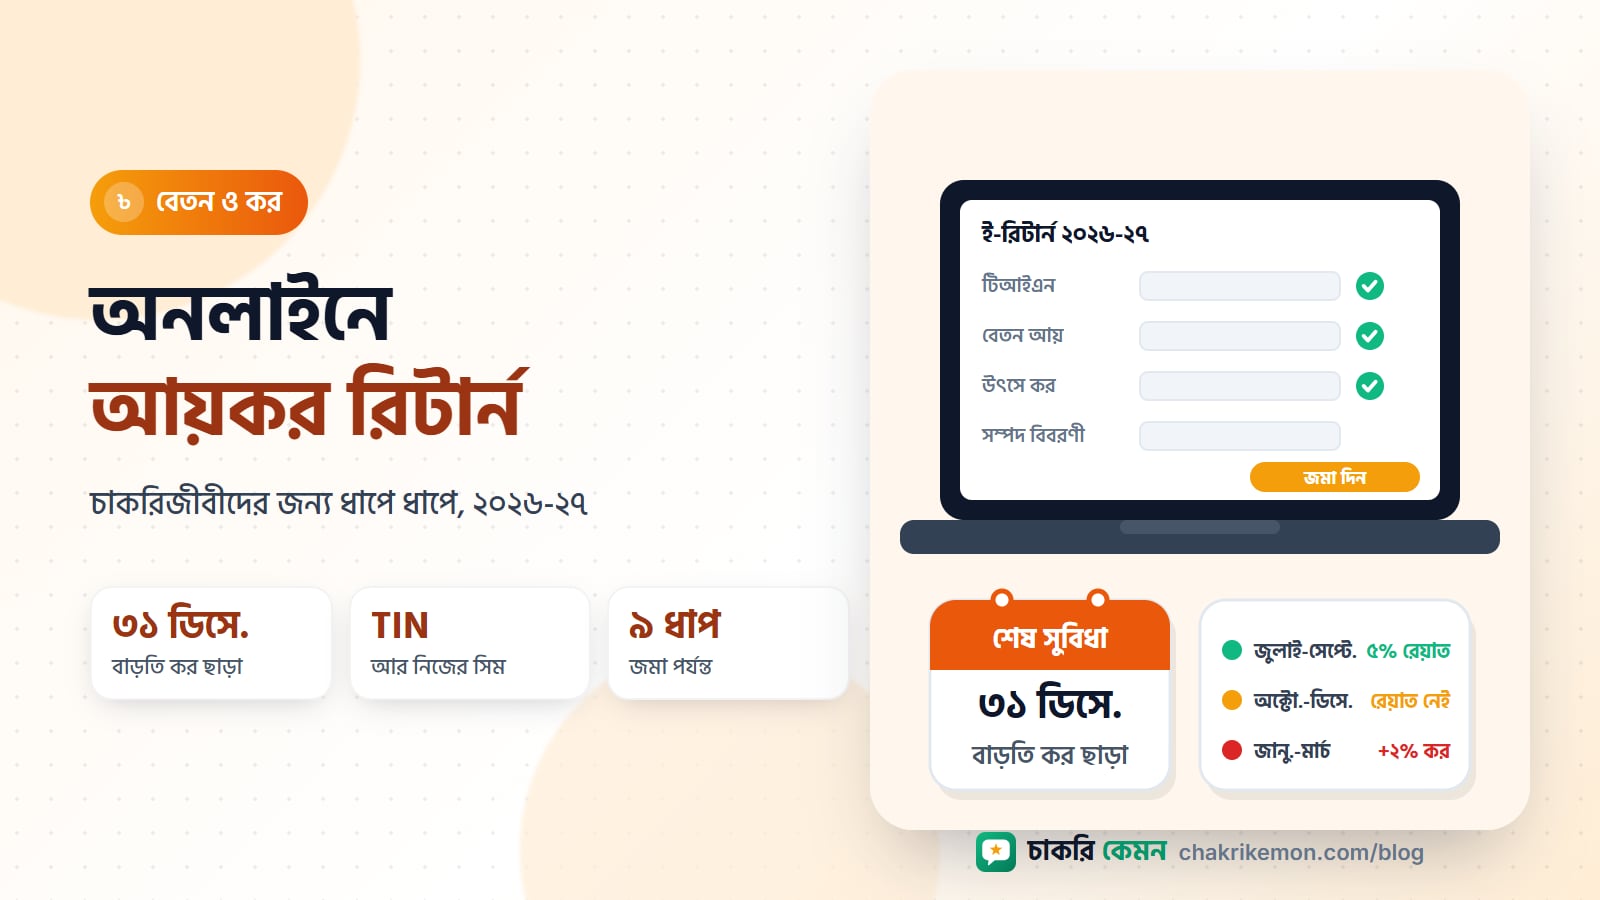
অনলাইনে আয়কর রিটার্ন জমা দেওয়ার নিয়ম ২০২৬-২৭: চাকরিজীবীদের জন্য ধাপে ধাপে
এ বছর থেকে নির্দিষ্ট কর দিবস নেই, সারা বছর রিটার্ন জমা যায়, কিন্তু সময় অনুযায়ী রেয়াত বা বাড়তি কর। কী কী লাগবে, কোন ধাপে কী করবেন আর কোন ভুলগুলো এড়াবেন।
Pay3 min read
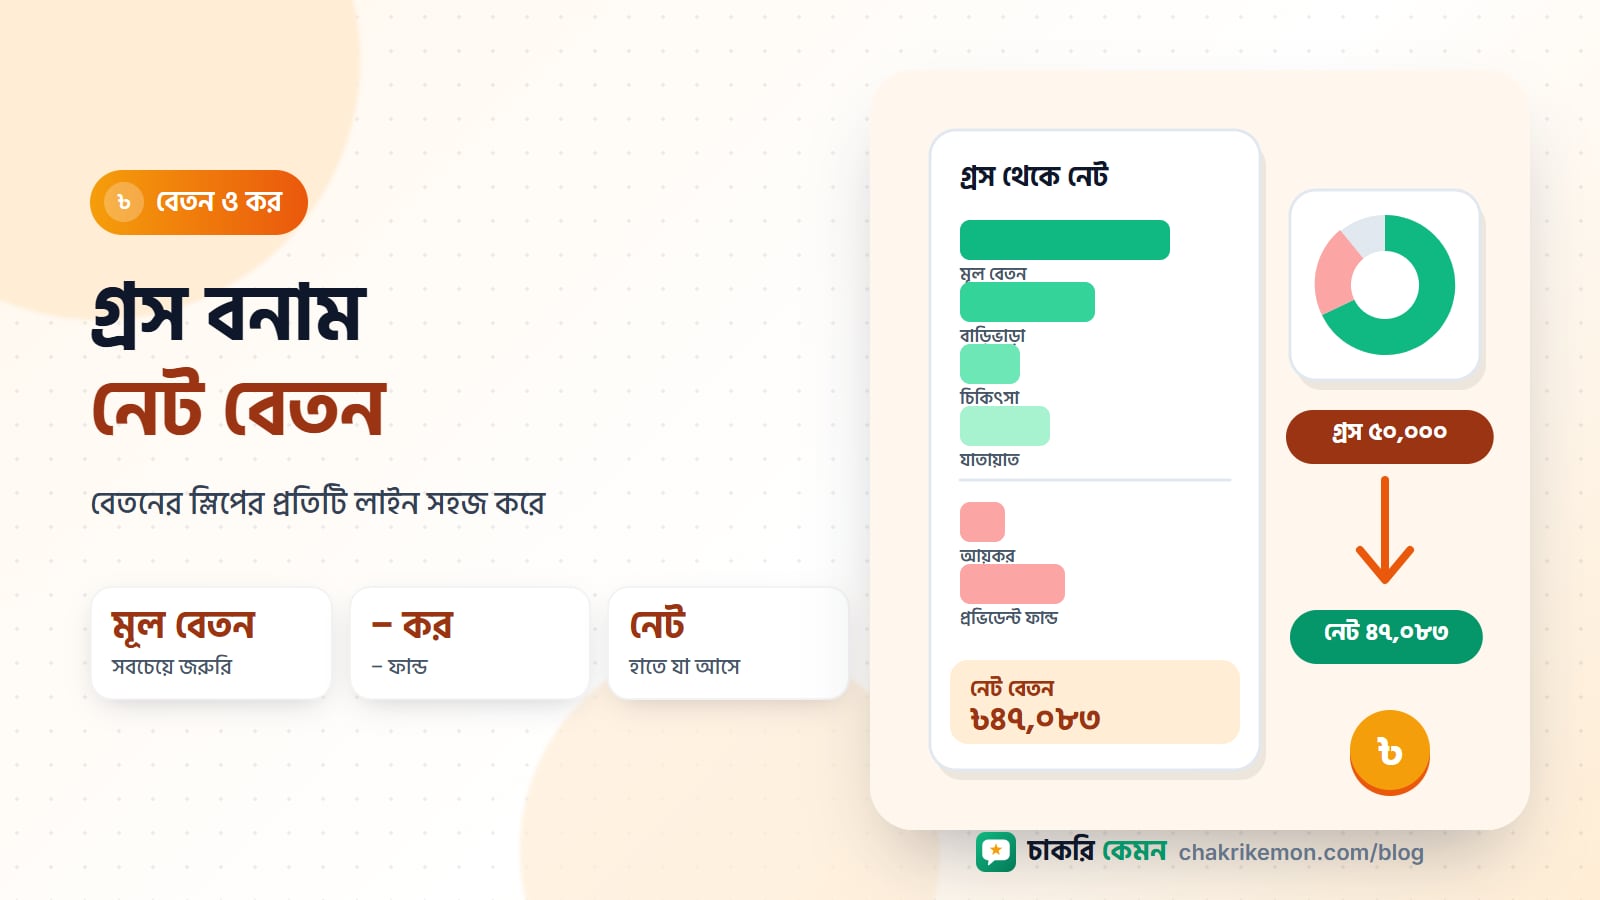
গ্রস বেতন আর নেট বেতন: পার্থক্য কী, বেতনের স্লিপ কীভাবে পড়বেন
অফারে লেখা বেতন আর মাস শেষে হাতে পাওয়া টাকা আলাদা কেন? মূল বেতন, ভাতা, কাটা আর নেট বেতনের প্রতিটি লাইন সহজ করে বোঝানো হলো, উদাহরণসহ।
Pay7 min read
Negotiating your salary: what to say and how to say it
"What is your expected salary?" is the most awkward interview question. With some preparation it can be the most valuable moment of the process.